
Aprueba la Cámara de Diputados, en lo general, dictamen a la Ley del Impuesto Sobre la Renta
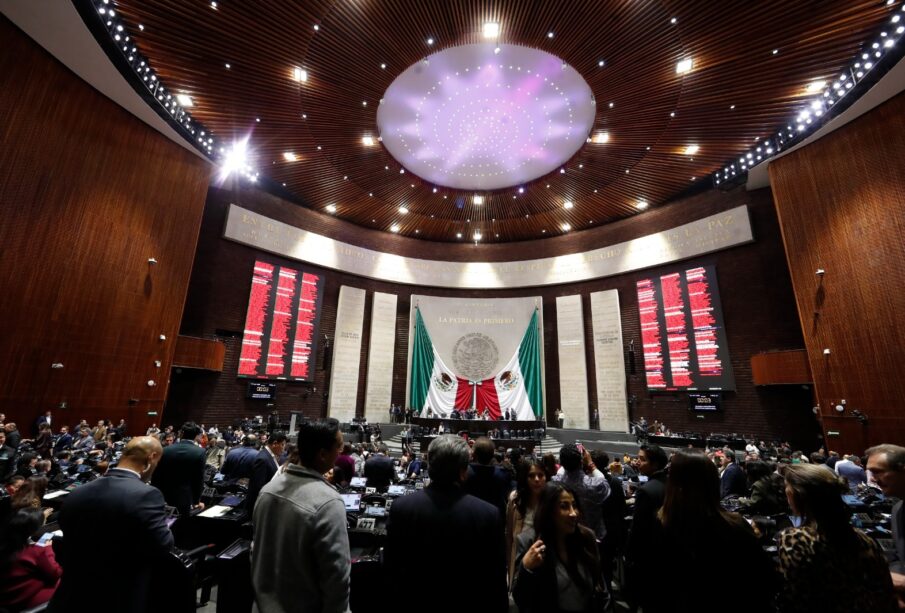
Con 349 votos a favor, 118 en contra y cero abstenciones, la Cámara de Diputados aprobó, en lo general, el dictamen que reforma la Ley del Impuesto Sobre la Renta, y expide disposiciones de vigencia transitoria, a fin de facilitar y simplificar el cumplimiento de las obligaciones fiscales, reforzar el combate contra las llamadas factureras, fortalecer la capacidad financiera del Estado y atender las crecientes necesidades sociales y de inversión pública.
El documento, que deriva de una iniciativa de la titular del Ejecutivo Federal, incrementa el límite de ingresos establecido en el artículo 113-E, párrafo primero, de la Ley del Impuesto Sobre la Renta, para tributar en el Régimen Simplificado de Confianza (Resico) de tres millones quinientos mil pesos a cinco millones de pesos anuales.
Lo anterior, con el propósito de ampliar el universo de personas físicas que puedan acceder y permanecer en este régimen, particularmente aquellas que realizan actividades empresariales, profesionales u otorgan el uso o goce temporal de bienes.
Adecúa la tabla para la determinación de los pagos mensuales prevista en el quinto párrafo del referido artículo, a efecto de incrementar de tres millones quinientos mil pesos a cinco millones de pesos anuales el monto máximo de ingresos al que resulta aplicable la tasa del 2.50 por ciento.
Aumenta el límite de ingresos establecido en el artículo 206, párrafo primero de la Ley del ISR, de treinta y cinco millones de pesos a cincuenta millones de pesos para que las personas morales tributen en el Régimen Simplificado de Confianza, a efecto de que las personas morales con menor capacidad económica puedan cumplir de forma simplificada con sus obligaciones fiscales.
Eleva de 900 mil a un millón de pesos el monto máximo de ingresos exentos para las actividades agrícola, ganadera, silvícola y pesquera, refrendando el compromiso absoluto con la soberanía alimentaria.
Adiciona al Título II de la Ley del ISR un Capítulo X denominado “Del mecanismo de control de las deducciones autorizadas y de las pérdidas fiscales”, al incorporar un artículo 78-A que establece un mecanismo de control de las deducciones autorizadas y de las pérdidas fiscales, aplicable a las personas morales residentes en México, que obtengan ingresos acumulables de los señalados en el Título II de la referida Ley, superiores a 50 millones de pesos, siempre que determinen utilidad fiscal del ejercicio, a fin de que dichas personas cumplan con su deber constitucional de contribuir al gasto público de una forma más justa.
Incluye el artículo 78-B a la Ley del ISR, a efecto de limitar las deducciones autorizadas cuando el total de dichas deducciones sea menor o igual al resultado que se obtenga de multiplicar los ingresos acumulables del ejercicio que corresponda, por el factor de 0.9667; en ese caso el límite de las deducciones autorizadas será el monto que se obtenga como resultado de multiplicar el total de las deducciones autorizadas a que se refiere el Título II de la Ley del ISR, por el factor de 0.9900
Modifica el artículo 28, fracción XXXII, párrafo primero de la Ley para establecer un límite a la deducción de intereses netos, con el propósito de que la tasa para dicha determinación sea del 20 por ciento, en sustitución del 30 por ciento que actualmente se prevé en dicho precepto legal.
En el artículo 27 fracción V, párrafo primero de la Ley del ISR, precisa que, tratándose de pagos al extranjero, estos se podrán deducir en el ejercicio en el que se entere la retención que corresponda en términos del artículo 153, párrafo quinto, de la Ley del ISR.
A efecto de armonizar los momentos que detonan la retención del impuesto por los ingresos obtenidos en territorio nacional por residentes en el extranjero, se reforma el artículo 153, quinto párrafo de la Ley del ISR, con la finalidad de precisar que la retención del impuesto se efectúe al momento de la exigibilidad, devengo o el pago, lo que suceda primero.
Deroga el Capítulo VI del Régimen Opcional para Grupos de Sociedades, por considerar agotada la finalidad del beneficio de diferimiento.
Se elevan a rango de ley disposiciones transitorias de estímulos fiscales vinculados al Plan México, los Polos de Desarrollo para el Bienestar del Istmo de Tehuantepec, los Polos de la Economía Circular y los Polos Industriales de Yucatán, otorgando certidumbre jurídica a la deducción inmediata de inversiones y deducciones adicionales por capacitación e innovación hasta el 2030.
El diputado Raúl Bolaños-Cacho Cué, presidente de la Mesa Directiva, informó que para la discusión en lo particular se han presentado diversas propuestas de modificación a los artículos 22, 25, 27, 28, 61, 62, 63, 77, 78, 78-A, 78-B, 78-C, 78-D, 78-E, 78-F, 113-E, 113-F, 113-H, 147, 153, 206, 209 y 214 de la Ley del Impuesto Sobre la Renta.
Asimismo, de los artículos transitorios de la Ley las fracciones 1, 2, 3, 4, 5 y 6 de las disposiciones de vigencia transitoria a los apartados A, B y C, así como el artículo uno transitorio del proyecto de decreto.
Enseguida, el diputado Bolaños Cacho decretó un receso y citó para reanudar la sesión mañana miércoles 14 de octubre, a las 9:00 horas, para continuar con la discusión en lo particular del dictamen a la Ley del Impuesto Sobre la Renta en lo particular.
Indicó que “como ha sido una práctica parlamentaria, las diputadas y los diputados inscritos para participar que no se encuentren en el salón de sesiones perderán su registro”.


